結婚費用のリアル。貯金不足で「一生の思い出」を妥協する不安を抱えていませんか?
- プロポーズ成功!いよいよ結婚だけど一体いくらお金がかかるのだろう
- 結婚式、新婚旅行、そして新しいマンションの契約や家具家電の購入…。貯金で足りるか?
- お金が足りない?一生に一度の晴れ舞台やハネムーンで、妥協ばかりかも…
20代後半に差し掛かり、社会人としての生活にもすっかり慣れてきた頃。周囲の友人たちの結婚ラッシュが始まり、自分自身もライフステージの大きな転換期を迎えるタイミングで、多くの人が直面するのがこの「結婚費用のリアルな壁」です。
 タロウ
結婚って、こんなにまとまったお金が一気に飛んでいくの!?
ブライダルフェアに参加して受け取った煌びやかな見積もり書。旅行代理店で提案された夢のような海外リゾートへのパンフレット。そして、新生活をスタートさせるための新居探し。どれもこれからの人生を彩る素晴らしいイベントであるはずなのに、そこに並ぶ「百万円単位」の数字を見た瞬間、不安が重くのしかかってきます。
 タロウ
もっと若い頃から、無駄遣いをせずにしっかり貯金をしておけばよかった
そう後悔しても、時間は巻き戻せません。結婚というライフイベントは、待ったなしで現金を飲み込んでいくのです。
この記事では、現在プライム上場企業で働き、二児の父親として「普通の幸せ」を噛み締めている私(タロウ)が、社会人6年目(27歳)の時に経験した「結婚と新婚旅行(ニューカレドニア)」のほろ苦い実体験を振り返り、そこから得た超現実的な教訓についてお話しします。
結論から言えば、結婚というライフイベントには、総額で「約450万円(結婚式300万・旅行50万・新居100万)」のキャッシュが一気に吹き飛びます。
いざという時に貯金不足で妥協し、一生の思い出に後悔を残さないためには、社会人になった瞬間から「月10万円」の先取り貯金を強制的にシステム化しておくことが必須です。お金の余裕は、そのまま「人生の選択肢の余裕」に直結するのです。
「愛があればお金なんて関係ない」といった、現実離れした綺麗事を語るつもりはありません。かつて「天国に一番近い島」を訪れながらも、自分の経済力のなさから最高の体験を妻にプレゼントしきれなかった私の原体験をもとに、これから結婚を控える、あるいは将来を見据えるあなたへ、確かな先回りアドバイスをお伝えします。
27歳のリアルな葛藤。理想と現実のギャップに直面した日々
私がこの「結婚費用の重み」を痛感したのは、社会人6年目、27歳の時のことでした。
今の妻とはマッチングアプリを通じて出会い、お互いの価値観が合うことから順調に交際を進め、自然な流れで結婚を決意しました。しかしその直後から始まった「結婚準備」に私の甘い金銭感覚は玉砕することになります。
まずは結婚式。お世話になった方々を招いてきちんとした式を挙げたいと考え、いくつか式場を見学しましたが、平均的なプランでもあっという間に300万円を超えていきます。 次に新居の準備。私は現在、不動産に携わっていますが、賃貸契約の現場を日々見ている立場からしても、新婚向けのまともな物件を借りて初期費用を払い、新生活用の家具や家電をゼロから一式揃えれば、100万円はあっという間に消えていくのが現実です。
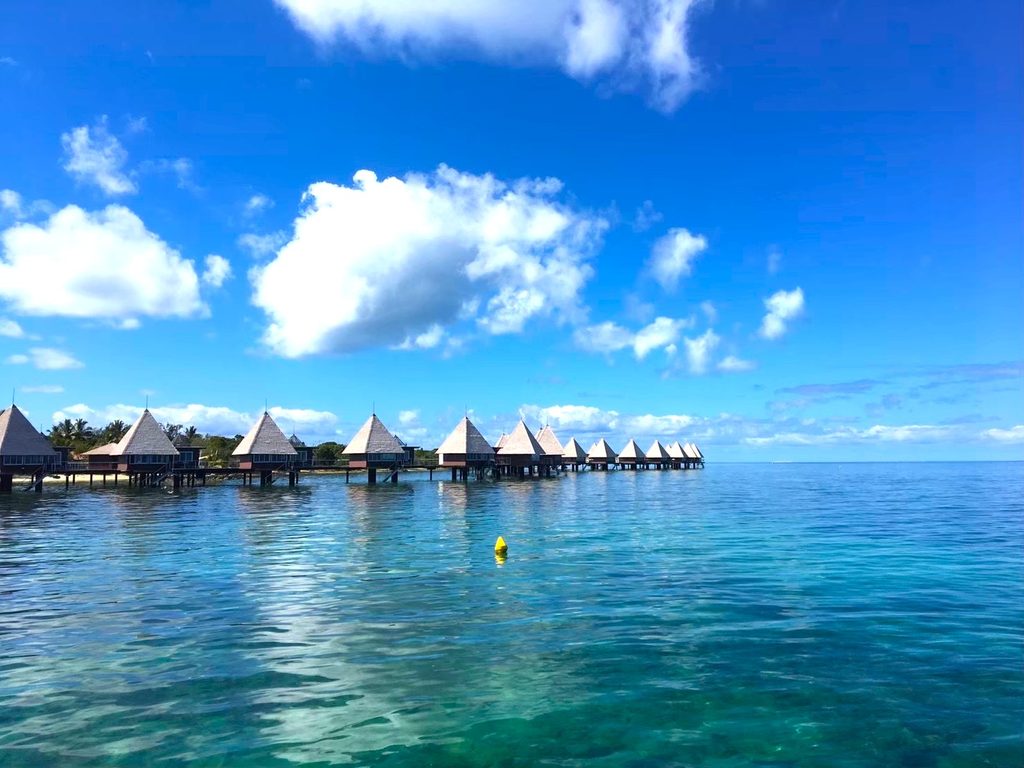
そして、一生に一度の新婚旅行。 私たちは話し合いの末、「天国に一番近い島」と称される南太平洋のリゾート地、ニューカレドニアを行き先に選びました。青く透き通る海と、フランス文化が入り交じる美しい街並み。妻がずっと憧れていた場所でした。
しかし、手元の通帳の残高を見て放心状態です。 結婚式と新居の準備ですでに莫大な出費が確定しており、新婚旅行に回せる予算は全財産を含めてもぎりぎりでした。
「このままじゃ、現地で何も楽しめないかもしれない」
社会人になってから、それなりに貯金をしているつもりでした。しかし、家賃や交際費、日々の生活費で何となくお金を使ってしまい、「明確な目的を持った計画的な資産形成」を怠っていたツケが、人生で一番お金を使いたいこの瞬間に回ってきたのです。
<この記事の現在地> 本記事は、人生の大きなライフイベントである結婚や新婚旅行、新生活にかかる総額約450万円のリアルな費用感と、妥協のない選択をするために社会人初期から「月10万円の先取り貯金」をシステム化すべき理由について解説しています。目先の結婚費用の不安を乗り越えるだけでなく、後悔しない「暮らしとお金」のライフプラン設計や、最終的に家族の『普通の幸せ』を守り抜くための全体像を先回りして知りたい方は、以下のまとめ記事もあわせてご覧ください。


天国に一番近い島、ニューカレドニアでの「ほろ苦い後悔」
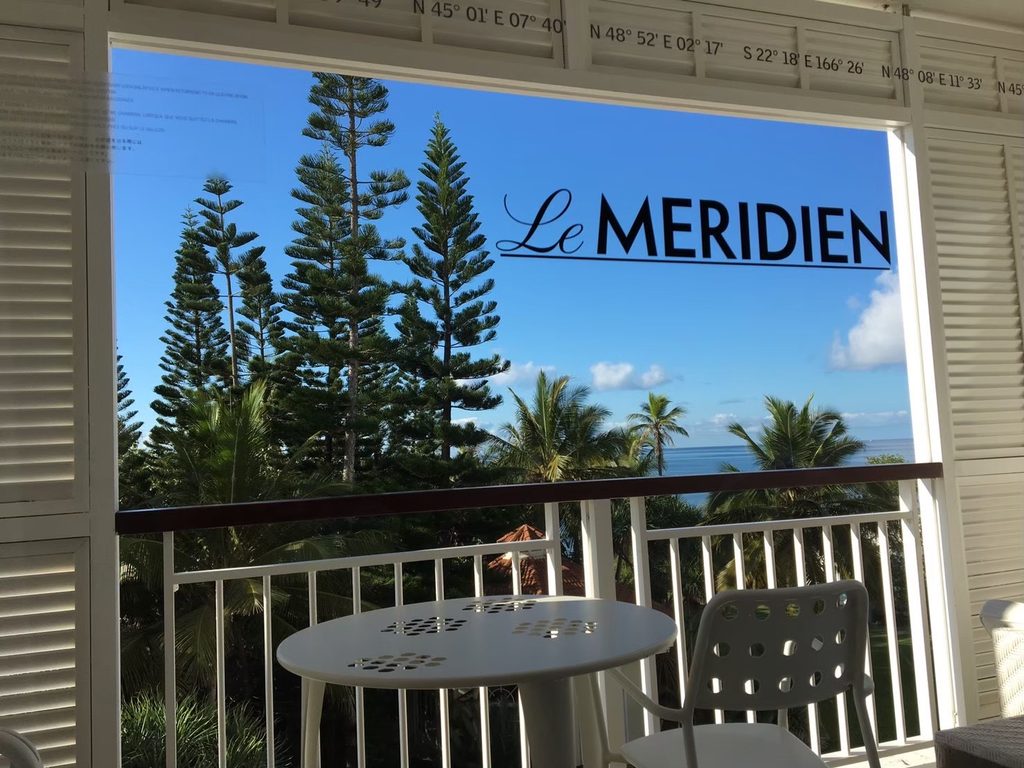
なんとか費用を捻出し、私たちはニューカレドニアへと旅立ちました。 飛行機を乗り継ぎ、たどり着いたその島は、まさに息を呑むような美しさでした。どこまでも続く白い砂浜、ホテルだけは妥協せず最高級クラスのメリディアン。そこから見えるエメラルドグリーンのラグーン。妻の満面の笑みを見て「本当に良かった」と心底思いました。
しかし、私の心の中には、滞在中ずっと少しばかりの「悔しさ」がありました。
その理由は、予算の都合で現地での過ごし方をある程度「妥協」せざるを得なかったからです。 ニューカレドニアは日本よりも物価が高く、レストランでの食事は想像以上にお金がかかりました。本当なら、オーシャンビューの素晴らしいレストランで、現地の新鮮なシーフードを使ったフレンチのフルコースを毎晩のように食べたかった。マリンスポーツなどの高額なアクティビティも、値段を気にせず「やりたい!」と言ったものをすべて叶えたかった。
しかし現実の私は、メニューの右側に書かれた金額をチラチラと気にしながら、「こっちのランチプレートの方がお得だから、これにしようか」と妥協してしまっていたのです。
「せっかくのハネムーンなのに、お金のせいで我慢が多い」
美しい海の景色とは裏腹に、私の心には少しばかりの後悔が、今も残っています。今思うと、当時からクレカを賢く使ってポイント利用等でお得に旅行することも選択肢に入れておくべきでした。
2人目の子供が生まれ真剣に家計を見直し始めてからの方が、楽天トラベルのようなクレカ利用とポイント利用が効率よく連動しているサービスをちゃんと見るようになったと思います。
何より日本企業が運営しているので何かと安心ですよね。
先回りアドバイス:社会人になった瞬間から「月10万円」のシステムを作れ
この27歳のニューカレドニアでの実体験から、将来のライフイベントを控えるあなたへ、私が強くお伝えしたい「先回りアドバイス」は以下の通りです。
結婚には「結婚式300万円・新婚旅行50万円・新居と家財100万円」の計450万円という、途方もないキャッシュが必要になります。この大波を無傷で乗り越え、一生の思い出に一切の妥協を残さないためには、社会人になった直後から『月10万円の先取り貯金』を強制的にシステム化しておくしかありません。
気合いや根性で貯めるのではなく、給与が入った瞬間に「無いもの」として別の口座やインデックスファンドに逃がす。この仕組み化こそが、あなたの人生を豊かにする最強の盾となります。
「毎月10万円なんて、若手社員の給料じゃ絶対に無理だ!」 そう思うかもしれません。確かに、手取り20万円〜25万円の生活から10万円を引かれれば、残りの10万円台で家賃や食費、通信費をやり繰りしなければならず、最初はかなり窮屈な生活になります。
しかし、実家暮らしであったり、前述したように住環境をうまく調整して固定費を抑えたりすれば、決して不可能な数字ではありません。
仮に、社会人1年目から月10万円を貯蓄に回せた場合、年間で120万円。社会人4年目(25歳前後)には約480万円という強固な資産が形成されます。これだけの手元資金があれば、選択肢と心に余裕ができ、結婚式を妥協することなく挙げ、新婚旅行で値段を気にせずフルコースを頼み、新生活のスタートで快適な家具を揃えることができます。
重要なのは、「余ったお金を貯金する」のではなく、「最初から貯金分を差し引いた金額で生活を設計する」という逆転の発想です。
そして、今の時代に合わせた賢いやり方を取り入れてください。 ただ銀行口座に現金を眠らせておくだけでなく、ネット証券の自動積立サービスなどを活用し、インデックスファンド(世界中の優良企業に分散投資する投資信託)などに資金を回して運用するのも非常に有効です。(※投資にはリスクが伴いますが、長期的な視点で見れば現金の価値目減りを防ぐ有力な手段となります。)
給料日に自動で資金が引き落とされる設定にしてしまえば、あとは放っておくだけです。 日々の生活の中で「貯金を頑張ろう」と意識する必要すらありません。システムが勝手にあなたの未来の選択肢を広げてくれるのです。
妥協のない選択をするために。お金の余裕は「人生の選択肢」の余裕
世の中には、「結婚式は小規模で済ませればいい」「新婚旅行は近場の安い場所で十分だ」という情報も溢れています。もちろん、それ自体が二人の価値観に合っているのなら、全く問題ありません。素晴らしい選択です。
しかし、「本当は豪華な結婚式を挙げたかったのに、お金がないから諦めた」「本当は海外リゾートに行きたかったのに、予算の都合で国内にした」というように、『資金不足を理由にした妥協』は、その後の夫婦生活において、折に触れて顔を出す小さな「しこり」になります。
「あの時、もっとお金があれば……」 ニューカレドニアのレストランで私が感じたこの無力感は、あなたがこれからの人生で絶対に味わうべきではありません。
お金で幸せそのものを買うことはできません。しかし、お金があれば「不幸や後悔を未然に防ぐこと」は確実にできます。そして何より、お金の余裕は「自分たちが本当に望むものを選べる」という、圧倒的な『選択肢の余裕』をもたらしてくれます。
一生に一度のライフイベントで、値段を気にせず「一番良いもの」を選べる喜び。 愛するパートナーに、「これ、すごく美味しいね」と最高の笑顔を見せ合える幸せ。
その普通の、しかし極上の幸せを守り抜くためには、若いうちからの地道で冷徹な「システム化」が必要です。 明日からやろう、給料が上がってからやろう、ではなく、今すぐこの瞬間にネット銀行を開き、自動積立の設定を完了させてください。その数分の行動が、数年後のあなた自身を、そしてあなたの大切な人を、間違いなく笑顔にしてくれます。
昨日より1.1倍のブラッシュアップが普通の幸せを作る
ここまで読んでいただき、ありがとうございます。 「結婚費用はどれくらい必要なのか」という切実な悩みが、実は自分の経済基盤を見直し、将来の選択肢を広げるための「先取り貯金のシステム化」を始める絶好の機会なのだと、視界が少しでもクリアになれば嬉しいです。
普通の人生を攻略するための劇的な魔法など存在しません。周囲と同じレベルで頑張っているつもりでも、それは0.9倍の掛け算になってしまう可能性があります。ポイントは、昨日よりも1.1倍のブラッシュアップを積み重ねること。その小さな差異にこの記事がお役に立てれば嬉しいですし、それこそが目まぐるしく変革する社会でも平均以上に適合できて、自分が望む『普通の人生』を掴み取るための唯一の道だと確信しています。
次のステップへ:お金のシステム化で選択肢を広げることは、豊かな未来の「スタート」です
気合いや根性に頼らず、社会人になった直後から先取り貯金を自動化して「人生の選択肢の余裕」を若いうちから用意しておくことは、変化の激しい社会を家族で豊かに生き抜くための最初のステップに過ぎません。その揺るぎない経済的基盤と計画性をベースにして、これから直面する結婚後の住まい選び、教育資金の準備、日々の家計管理などのライフイベントにどう備え、どうリソース(時間とお金)を配分していくかが、家族全体の将来のゆとりを大きく決定づけます。
目先の出費に慌ててから後悔するのではなく、事前にどんな暮らしの壁やお金の選択肢があり、どう動けば家族全員が心から笑える『普通の幸せ』を手に入れられるのか。全体像を知り、賢い対策を打っておくことが親(そして自分自身)の最大の防衛線です。今後の全体像と具体的な先回り対策については、以下のロードマップで公開しています。ぜひチェックして、あなたとご家族にとって普通の幸せな人生を手に入れてください。


コメント