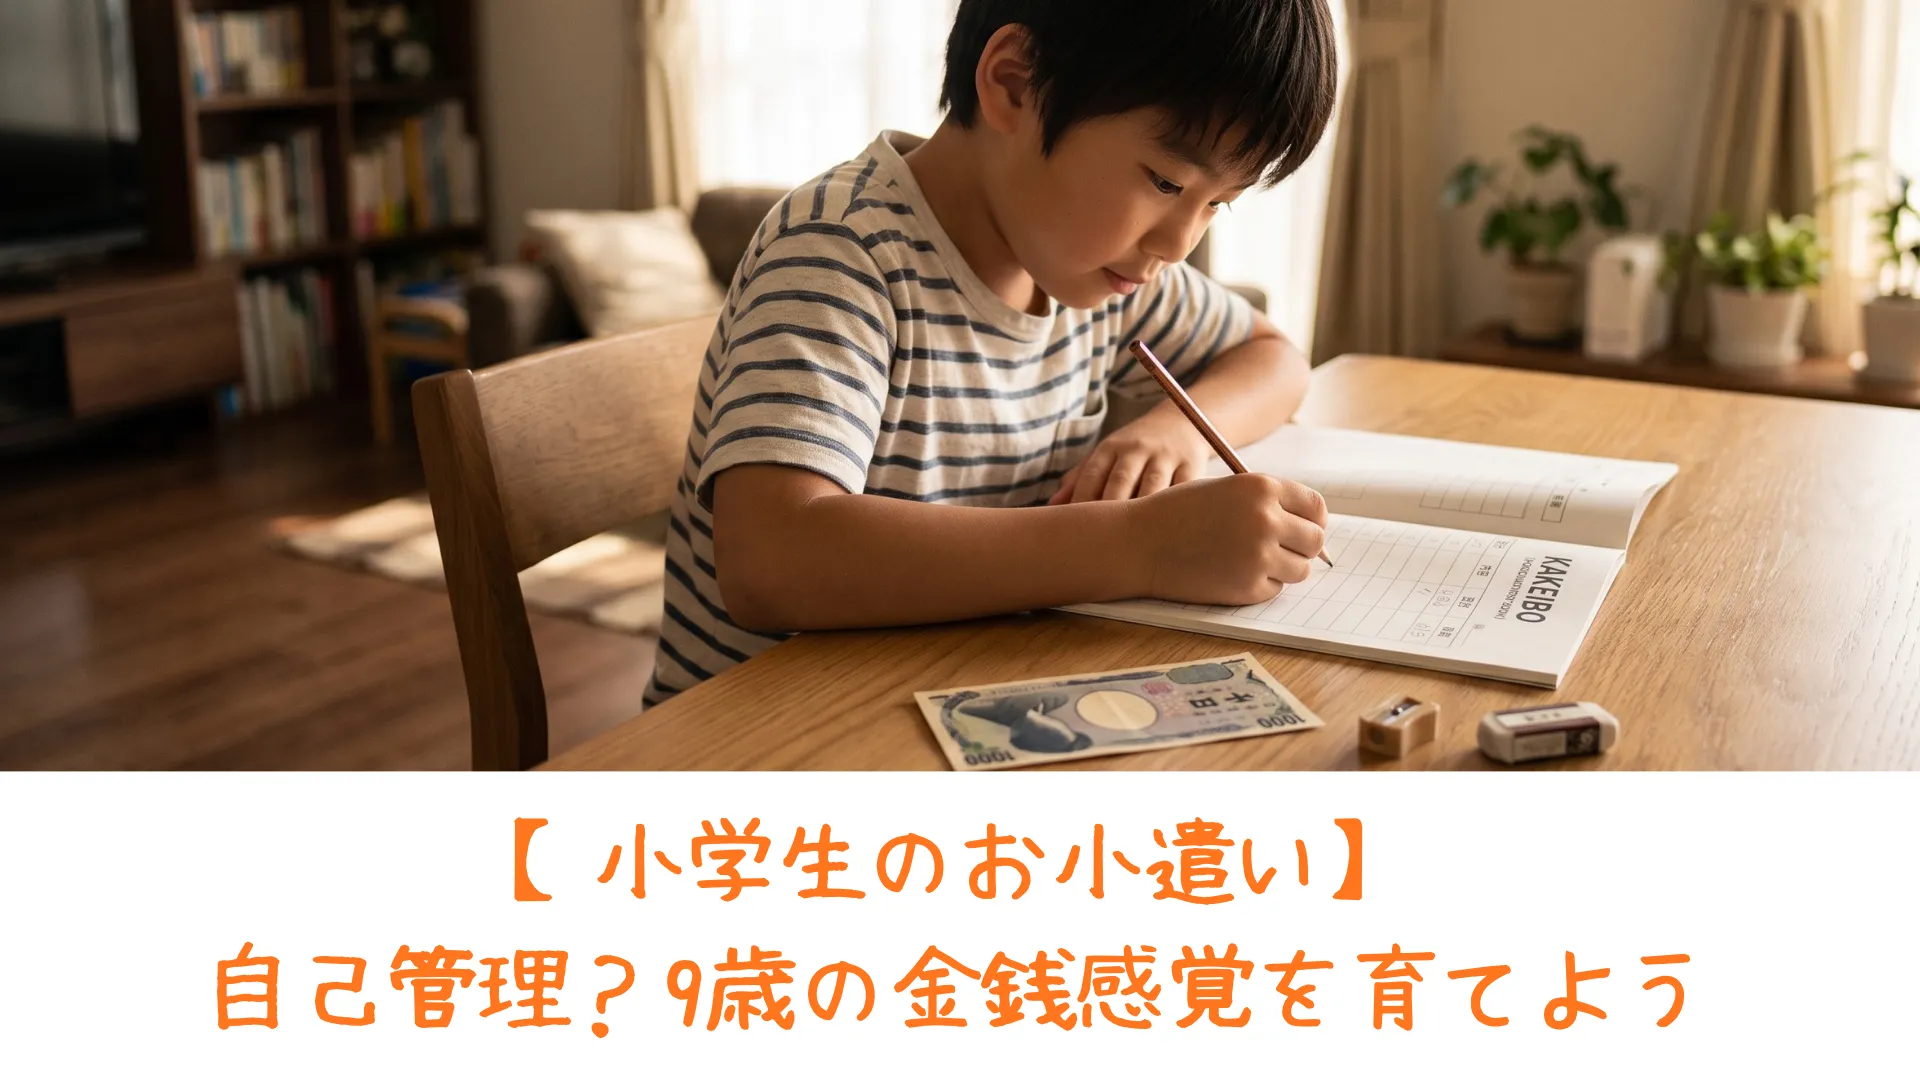
子供に自由にお金を使わせることに、漠然とした不安を抱えていませんか?
- お小遣いを渡しても、すぐにお菓子やゲームの課金で無駄遣いしてしまうのではないか
- 友達同士でおごったり、おごられたりといった金銭トラブルに巻き込まれないか心配だ
- 自分のお金を自分で管理させるには、まだ早すぎるのではないだろうか…
小学校も中学年(3年生・8歳~9歳前後)に差し掛かると、学校でも下の学年のお世話をする機会も増え、責任感が育まれ、行動範囲もぐっと広がります。放課後に友達と自転車で出かけたり、欲しいものが明確になり始める時期です。
それに伴って直面するのが、「お金との付き合い方」という非常にデリケートな問題です。
「子供にお金を持たせるのは、親としてまだまだ心配が尽きない」
手元にお金があればあるだけ使ってしまう我が子を見て、「このままでは将来、金銭感覚のルーズな大人になってしまうのではないか」と頭を抱える親御さんは少なくありません。また、友達との間で「ジュースをおごってあげる」「このカード買ってあげるよ」といったやり取りが発生し、それが原因で人間関係のトラブルに発展するケースも、学校現場では頻繁に耳にします。
親としては、安全で正しいお金の使い方を身につけてほしいと願う反面、「まだ子供だから」と親がすべてを管理し、必要な時に必要な分だけを買い与える方が安心だと感じてしまうのは、ごく自然な親心です。
この記事では、現在プライム上場企業で働き、私自身も小学4年生と幼稚園児の二人の子供を育てる父親として「普通の幸せ」を噛み締めている私(タロウ)が、自身が小学校3年生(9歳)の時に経験した「お小遣いの原体験」と、これからの時代を生き抜く子供たちに向けたマネーリテラシー教育についてお話しします。
結論から言えば、親の目の届く範囲で自由にお金を使わせる(時には小さな失敗も含めて経験させる)ことこそが、「生きた金銭教育」の第一歩です。無駄遣いや後悔も含め、親がリカバリー可能な小学生のうちに「少々の痛い目」を経験させておくことが、将来の大きな経済的困窮を防ぐ最強の予防線となります。
「子供はお金を持たずに外で遊ぶべきだ」といった昭和の精神論や、親がすべてを管理する過保護なアプローチを語るつもりはありません。かつて近所の駄菓子屋で数十円のやり繰りに頭を悩ませた私自身の原体験と、現代の子供たちが直面するリアルな環境を踏まえた、実践的な先回りアドバイスをお伝えします。子供のお小遣い制度に迷いを感じているあなたの、確かな指針になれば幸いです。
<この記事の現在地> 本記事は、子供のお小遣い管理を通じて「生きたマネーリテラシー」と予算管理能力を育むための超現実的なアプローチについて解説しています。目先の無駄遣いへの不安を乗り越えるだけでなく、これからの時代に必要な金融教育の視点や、後悔しない「暮らしとお金」のライフプラン設計。最終的に家族の『普通の幸せ』を守り抜くための全体像を先回りして知りたい方は、以下のまとめ記事もあわせてご覧ください。
9歳の原体験。10円玉を握りしめて学んだ「選択と自己責任」
私が「自分のお金」というものを強く意識し始めたのは、まさに小学校3年生、9歳の時でした。
当時の私は、毎月もらう数百円のお小遣いを握りしめ、放課後になると友達と連れ立って近所の小さな駄菓子屋へと走っていました。店内には、10円や30円、50円といった色とりどりのお菓子や、くじ引きのおもちゃが所狭しと並んでおり、私たち子供にとっては夢のような空間でした。
「今日は手持ちが100円だから、30円のポテトスナックと、10円のガムを2つ買って、残りの50円で当たり付きのアイスを買おう」
たった100円という小さな予算の中で、いかに自分の満足度を最大化するか。棚の前で友達と何十分も悩み、計算し、決断する。その時間は、今振り返っても本当に幸せで、かけがえのないものでした。
 タロウ
物価は今より断然安いですけどね(笑)
「自分のお金で、自分の好きなものを選ぶ」という圧倒的な自由。
もちろん、失敗もたくさんありました。
「絶対に当たる!」と信じて、お小遣いの大半をつぎ込んで高額なアニメのくじ引きに挑戦し、見事にハズレを引いて一瞬でほぼ全財産を失った時の、あの目の前が真っ暗になるような喪失感。次の日、友達がおいしそうにアイスを食べている横で、自分は何も買えずに指をくわえて見ているしかないという惨めな思い。
「もう二度と、あんな無駄遣いはしない。来月はちゃんと貯金して、ずっと欲しかったあのプラモデルを買うんだ」
親から「無駄遣いしちゃダメよ」と百回言われるよりも、自分の決断で手痛い失敗をし、欲しいものが買えなかったという「少々の痛い目」を見る経験の方が、私の金銭感覚を何倍も鋭く磨いてくれました。自分の判断でお金を使い、失敗し、反省して、次は計画的に貯金をする。この一連のサイクルこそが、9歳の私にとって最大の「生きた金銭教育」だったのです。
時代は変わり、街から駄菓子屋は姿を消し、子供たちの遊び場もコンビニやオンラインゲームへと変化しました。現金を持たず、交通系ICカードやスマホ決済で支払いをする子供も増えています。
しかし、時代がどれだけデジタル化しようとも、「限られた予算の中で、優先順位をつけて選択する」というお金の本質的なメカニズムは全く変わりません。親が先回りして失敗を取り除いてしまうと、子供は「予算を管理する力」も「欲求をコントロールする力」も身につかないまま、体だけが大人になってしまうのです。
先回りアドバイス:月4,000円を託し、人生の「予算管理」を体感させよ
では、現代の小学生に対して、具体的にどのような形でお小遣いを渡し、金銭教育を行っていくべきでしょうか。
私が強くお勧めしたい「先回りアドバイス」は、YouTubeでも紹介されていた方法です。
あえて「月4,000円〜5,000円」という、かなり多めの金額を託してみるという想像の斜め上を行く仰天なルールでした。
ただし、月に一度全額を渡すのではなく、「週ごとに1,000円ずつ」分割して渡すのがポイントです。そして、この予算の中で『お菓子・ゲーム代』などの娯楽費だけでなく、『学校で使う文房具や雑巾』『自分の洋服や靴』『旅行の際のお土産代』、さらには『貯金・投資』まで、すべてを少しの親のアドバイスも織り交ぜながら自分自身で管理させるのです。
「小学生に毎月4,000円~5,000円なんて多すぎる!」と驚かれるかもしれません。
しかし、よく考えてみてください。日々のお菓子、学校の集金、文房具が必要になった時、新しい運動靴が必要になった時、旅行先でぬいぐるみやキーホルダーを欲しがった時、その都度なんだかんだ親が財布からお金を出していませんか? それらをすべて合算すると、実は月に数千円〜1万円程度の出費になっているはずです。
その「どうせ親が出すお金」を、あらかじめ子供の予算として渡し、自分の裁量で管理させるのです。
このシステムの最大のメリットは、子供が「生活に必要なコスト」をリアルに体感できることです。
例えば、新しいゲームソフト(5,000円)がどうしても欲しい時。親にねだるのではなく、「今週は新しいノート(150円)と消しゴム(100円)を買わなきゃいけないから、残りの750円を貯金や臨時出費に回そう」「お菓子を我慢すれば、あと1ヶ月でゲームが買える!」と、自発的に予算のやり繰りを考え始めます。
親のお金であれば「買って!」とダダをこねる子供も、自分のお財布からお金が減るとなれば、驚くほどシビアな顔つきになり、「これは本当に今、必要なものだろうか?」と真剣に吟味するようになります。これこそが、マネーリテラシーの根幹を成す「価値の判断基準」を養うプロセスなのです。
さらに一歩進んだ現代ならではのアプローチとして、この予算の中から一定額を「投資(資産運用)」に回す感覚を教えるのも非常に有効です。
2027年から開始の子どもNISAなどの非課税制度も背景にある現代において、子供が自ら金融や経済の仕組みに触れる環境は整いつつあります。とはいえ、小学生が直接株を売買するのは現実的ではありません。
そこで、子供が「毎月500円は将来のために投資したい」と決めたら、それを親が預かり、親の証券口座を通じて優良なインデックスファンドを買い付けてあげる(疑似的に運用を体験させる)という方法が無難で効果的です。
「今月は世界中の会社の価値が少し上がったから、預かっている500円が510円になったよ」
「少し下がっちゃったけど、長く持っていればまた増える可能性が高いんだよ」
このように、世界の経済成長とお金が連動している事実を、少額であっても肌で感じさせる。これは、将来彼らが社会に出た時、労働収入だけでなく「お金に働いてもらう」という資本主義のルールを使いこなすための、強力な武器となります。
綺麗なマニュアルはない。親の干渉を捨て、小さな失敗を歓迎せよ
世の中の教育論には、「子供には家計簿(お小遣い帳)をきっちりつけさせ、1円のズレも許さないようにしましょう」「無駄なものを買ったら厳しく指導しましょう」といった、息の詰まるようなマニュアルが存在します。
しかし、断言します。
完璧な管理を押し付けるほど、子供はお金を隠れて使ったり、親に嘘をついたりするようになります。お金の教育において最も重要なのは、親の顔色をうかがわせることではなく、「自分自身で決断し、その結果を受け入れる経験」を積ませることです。
お小遣いシステムを導入した当初、子供は必ず失敗します。
1週間分の1,000円を渡してすぐ、ガチャガチャや無駄なお菓子屋やおもちゃで使い果たし、「ノートが買えない」「集金が払えない」と泣きついてくる日が来たら、してやったりです。
その時が、親の最大の踏ん張りどころです。
「ほら見なさい、だから言ったでしょ」と説教をして追加でお金を渡してしまえば、そこまでの苦労はすべて水の泡になります。
「そうか、初日に全部使っちゃったんだね。じゃあ今週は、家にある短い鉛筆で我慢するか、お手伝いをして稼ぐしかないね」
このように、冷静に事実だけを伝え、絶対に財布の紐を緩めないでください。
子供が自分で招いた結果の「痛み」を、子供自身にしっかりと味わわせるのです。小学生のうちに経験する数百円、数千円の失敗など、長い人生において見れば「かすり傷」に過ぎません。
このかすり傷を避けて過保護に育ててしまうと、大学生になってクレジットカードを持った途端にリボ払いで借金を作ったり、社会人になって怪しい投資話に全財産を突っ込んだりするような、取り返しのつかない「致命傷」を負うリスクが高まります。
友達との奢り奢られのトラブルについても同様です。「人からお金をもらったり、奢ってもらったりすると、対等な関係が崩れて後で嫌な思いをするよ」という原理原則だけを事前に伝え、あとは彼らの社会の中で学ばせましょう。もしトラブルになっても、小学生のコミュニティであれば親や学校が介入してリカバリーすることが十分に可能です。
子供を信じ、自由を与え、小さな失敗を大いに歓迎する。
それこそが、親ができる最も愛情深くて着実なマネー教育なのです。
子どもに金融教育をするなら、日常生活のなかで「お金の使い方、貯め方」をできるだけ早い年齢から教えてあげ、経済的に自立するための「資産形成」の習慣を身につけさせるべきではないでしょうか。
ちなみに我が家はお小遣いの科目ごとに100均でジップを買い、その中に適当に入れさせています。
昨日より1.1倍のブラッシュアップが普通の幸せを作る
ここまで読んでいただき、ありがとうございます。
「子供にお金を自由に使わせるのが心配」という親としての偽らざる不安が、実は子供に「生き抜く力」と「本物の金銭感覚」をプレゼントするための絶好のチャンスなのだと、視界が少しでもクリアになったのなら嬉しいです。
普通の人生を攻略するための劇的な魔法など存在しません。周囲と同じレベルで頑張っているつもりでも、それは0.9倍の掛け算になってしまう可能性があります。ポイントは、昨日よりも1.1倍のブラッシュアップを積み重ねること。その小さな差異にこの記事がお役に立てれば嬉しいですし、それこそが目まぐるしく変革する社会でも平均以上に適合できて、自分が望む『普通の人生』を掴み取るための唯一の道だと確信しています。
次のステップへ:お金の管理を任せることは、自立した未来への「スタート」です
小さな失敗(痛み)を経験させながら子供にお金の管理を任せ、生き抜くためのマネーリテラシーを育むことは、変化の激しい社会を家族で豊かに生き抜くための最初のステップに過ぎません。その確かな金銭感覚と計画性を土台にして、これから直面する教育資金の準備や資産形成、日々の家計管理などのライフイベントにどう備え、どうリソースを配分していくかが、家族全体の将来のゆとりを大きく決定づけられます。
目先の失敗を恐れてすべてを親が管理してしまうのではなく、事前にどんな暮らしの壁やお金の選択肢があり、どう動けば家族全員が心から笑える『普通の幸せ』を手に入れられるのか。全体像を知り、賢い対策を打っておくことが親としての最大の防衛線です。今後の全体像と具体的な先回り対策については、以下のロードマップで公開しています。ぜひチェックして、あなたとご家族にとって普通の幸せな人生を手に入れてください。
コメント